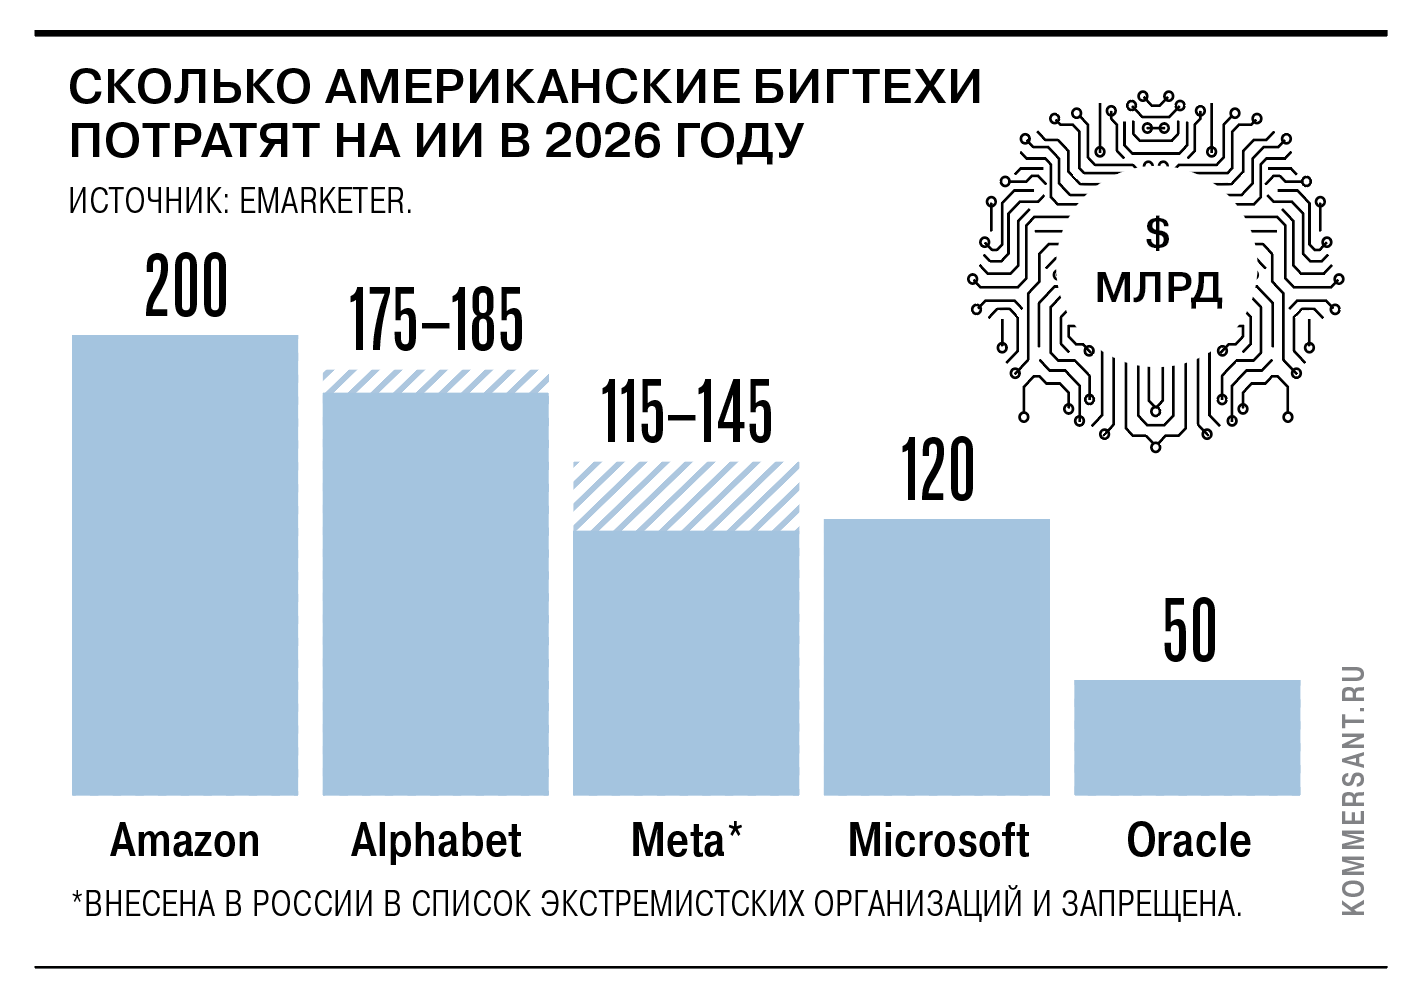
Пять крупнейших технологических компаний мира — Amazon, Alphabet, Meta (признана в РФ экстремистской и запрещена), Microsoft и Oracle — потратят в 2026 году порядка $660–690 млрд капитальных затрат, или капекса. Но прямая выручка, которую вложения, в том числе в инфраструктуру, принесли именно ИИ-бизнесу, оценивается всего в $51 млрд. На каждый доллар выручки приходится около десяти долларов стройки. Goldman Sachs оценивает, что годовые капитальные расходы на ИИ-инфраструктуру могут достичь $765 млрд в 2026 году, а к 2031 году — вырасти до $1,6 трлн. Проблема в том, что эти деньги тратятся уже сейчас, а прибыль, которая должна их вернуть, еще не гарантирована, отмечают экономисты.
Банк международных расчетов (BIS) в ежегодном экономическом докладе сравнил инвестиционный бум вокруг ИИ объемом более $1 трлн с крупнейшими пузырями прошлого — от канальной мании 1830-х годов до краха «доткомов» в 2000 году. По подсчетам банка, пять крупнейших технологических корпораций направят на связанную с ИИ инфраструктуру более $1 трлн в 2025–2026 годах. Эта сумма уже превышает их совокупную прибыль и свободный денежный поток, поэтому части компаний приходится привлекать дополнительный долг.
Отдельную угрозу BIS видит в структуре финансирования отрасли. Технологические корпорации, производители чипов и ИИ-лаборатории связаны сложной сетью непубличных соглашений, в том числе схемами циклического финансирования. Крупные компании приобретают доли в разработчиках ИИ, а те в ответ обязуются в течение нескольких лет покупать вычислительные мощности у своих же инвесторов. По данным банка, компании, связанные с развитием ИИ, уже обеспечивают около половины размещений облигаций инвестиционного уровня и получают 87% венчурного финансирования.
Отчетность OpenAI дает представление о том, как выглядит экономика лидера отрасли. В первом квартале 2026 года компания получила $5,7 млрд выручки, но потратила $3,7 млрд только на вычислительные мощности — аренду GPU у облачных провайдеров. Операционный убыток составил $9,3 млрд, из которых $8,6 млрд пришлось на исследования и разработки. При этом, по данным The Information, OpenAI раскрыла акционерам, что ее обязательства по закупке вычислительных мощностей у облачных провайдеров оцениваются в $665 млрд с горизонтом до 2030 года. Эти обязательства в основном не отражены на балансе.
«Главный вопрос сегодня не в том, верим ли мы в ИИ, а в том, кто и на каких условиях заплатит за эти мегаватты»,— отмечает директор по развитию и эксплуатации ЦОД РТК-ЦОД Константин Степанов. По его словам, ЦОД строится на 20–30 лет, а самая дорогая начинка живет один технологический цикл.
Ошибки прошлого
Параллели с крахом доткомов 2000 года стали общим местом в дискуссии об ИИ-буме, и для этого есть основания. В конце 90-х телекоммуникационные компании, получая финансирование через дешевые корпоративные кредиты, вложили более $500 млрд в прокладку оптоволоконных линий через континенты и под океанами. К моменту, когда интернет-пузырь лопнул, более 90% трансконтинентального и трансатлантического волокна оставалось «темным» и неиспользованным, что привело к обвалу акций и массовым банкротствам. Ключевой индекс NASDAQ упал с пика 5048 пунктов в марте 2000 года до 1139,90 к октябрю 2002 года — падение на 77%. Cisco, крупнейшая компания мира на тот момент, торговалась с коэффициентом P/E более 200, а после краха ее акции потеряли почти 90% стоимости.
Основатель Bridgewater Associates Рэй Далио заявил летом, что «ралли на рынке», движимое искусственным интеллектом, демонстрирует признаки пузыря, похожие на те, что наблюдались перед крахом 1929 года и крахом доткомов. Он сослался на растянутые оценки, растущие ставки и массированный выпуск акций как на ключевые риски. Китайский экономист и глава Baidu Робин Ли прогнозирует, что лишь 1% ИИ-компаний переживет возможный будущий крах — это, по его мнению, приведет к формированию более стабильного рынка с реалистичными сценариями применения технологии.
«Росконгресс» в февральском докладе «Экономика ИИ: биржевой ажиотаж, окупаемость проектов и дефицит энергии» также отметил, что по трем из четырех критериев сектор ИИ демонстрирует признаки пузыря: завышенная оценка активов, чрезмерная концентрация на одном типе активов и избыточные капиталовложения. Вероятность краха в 2026 году, по оценкам экспертов, превышает 50%. «Первая половина 2026 года станет решающим периодом для ИИ-сектора»,— предупредили эксперты.
Исторический анализ «Росконгресса» показывает, что биржевые котировки в реальном выражении росли в 10 раз за период от 10 до 15 лет — и акции американского технологического сектора недавно достигли этого порога. Соотношение P/E (цена/прибыль) для S&P 500 к концу 2025 года достигло примерно 27, что близко к максимуму 1999 года (29) — как раз перед тем, как пузырь доткомов лопнул в марте 2000 года. Ограничивающими факторами уже сегодня являются доступ к энергетике и неопределенность технологической парадигмы, в том числе в инфраструктурной части, добавил гендиректор АНО КС ЦОД Дмитрий Бедердинов.
Оптимизм дороже денег
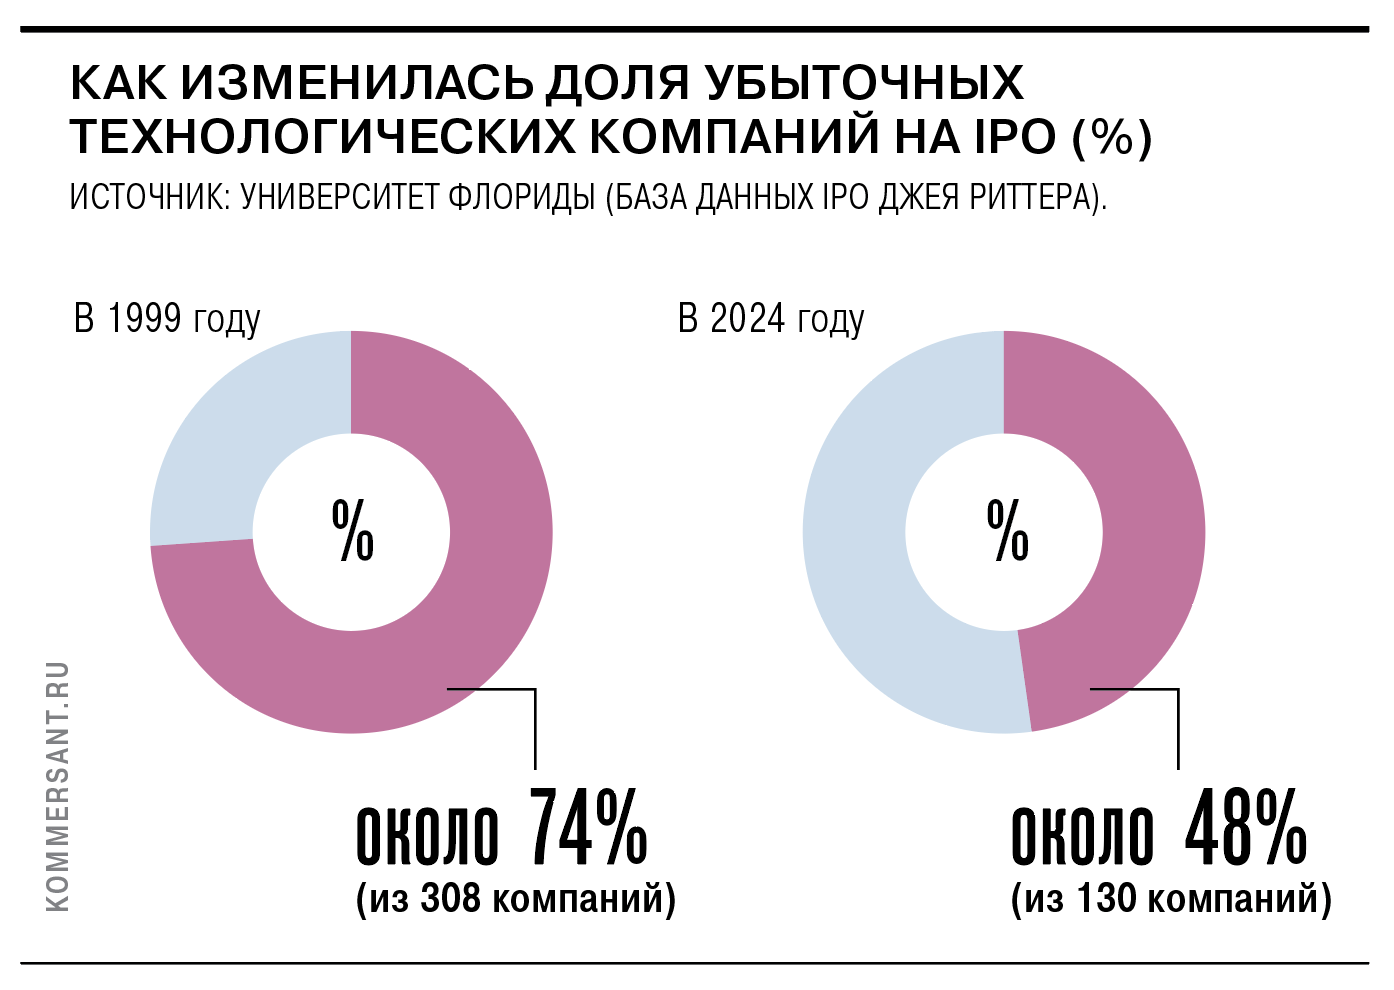
Ключевое различие между двумя эпохами — наличие реальной выручки и использования инфраструктуры. В 1999 году примерно 75% интернет-компаний, выходивших на IPO, работали с чистым убытком. Сегодня у технологических IPO уровень прибыльности (по GAAP) составляет около 50%.
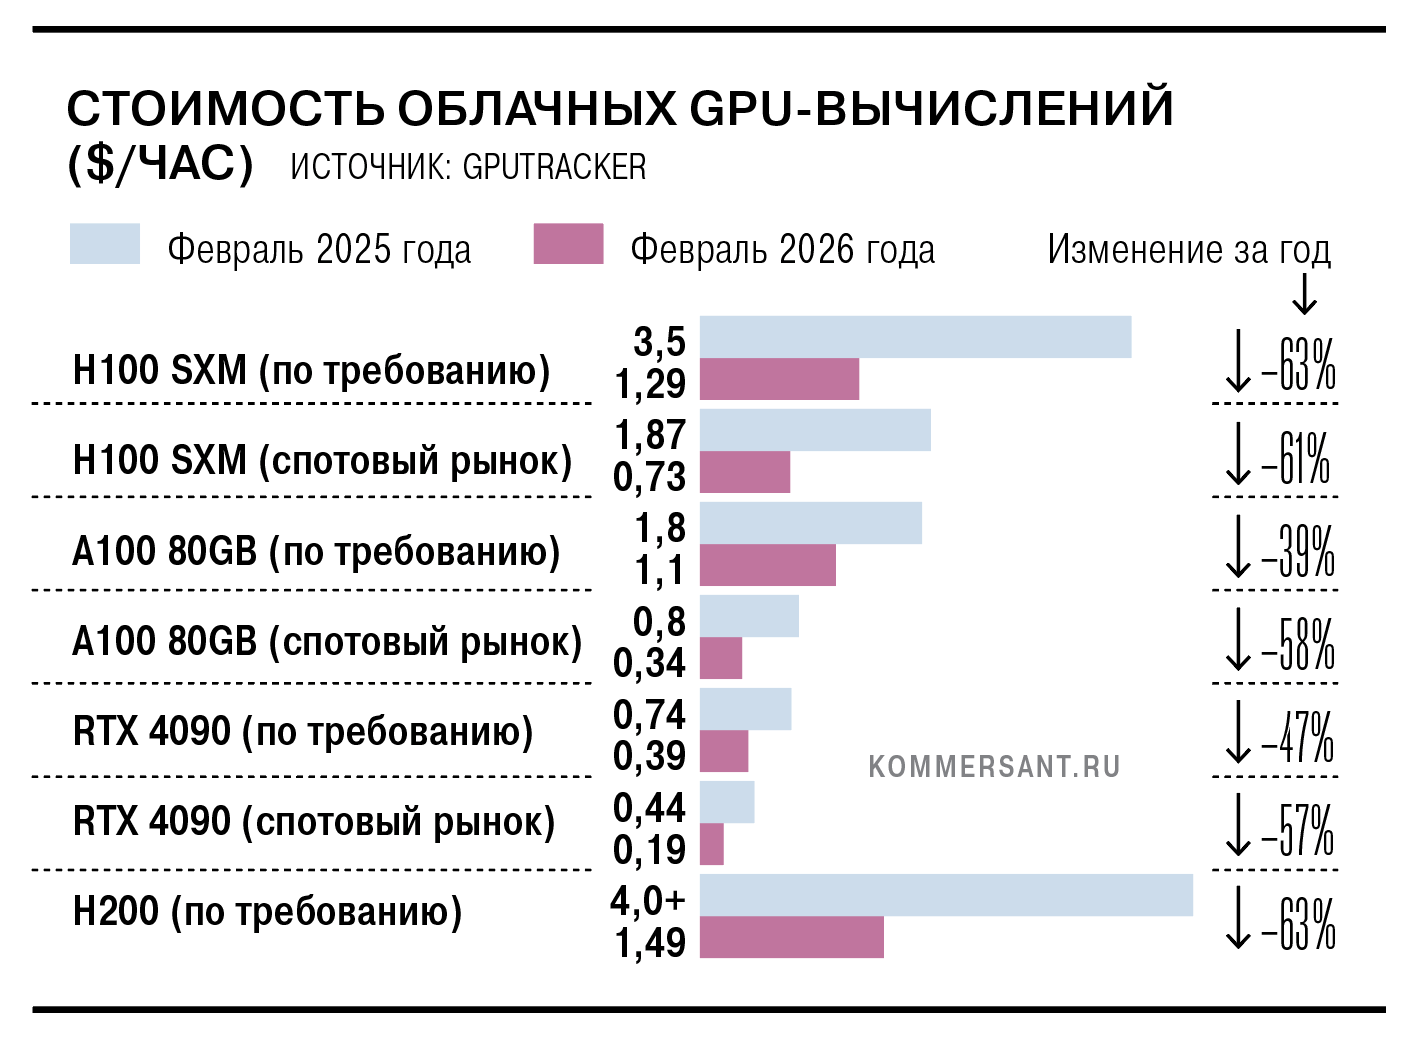
Контраргумент против параллелей с «темным волокном» — немедленное использование GPU. Чип Nvidia H100, выпущенный три года назад, не простаивает, спрос на ИИ-инфраструктуру все еще растет: Nvidia в первом квартале 2027 финансового года показала рекордную выручку $81,6 млрд, из которых $75,2 млрд дали дата-центры. Биржевые оценки также выглядят иначе. На пике интернет-пузыря средний коэффициент P/E превышал 200, у ведущих ИИ-компаний он куда скромнее: например, Dell торгуется с P/E 28,5.
«Экономика американского ИИ-разработчика Anthropic выглядит устойчивее OpenAI, хотя называть ее окончательно доказанной пока рано»,— отмечает независимый эксперт в сфере ИИ Алексей Лерон. Anthropic сильнее сконцентрирована на корпоративных клиентах и программировании, где ИИ непосредственно заменяет дорогое рабочее время и клиенту проще обосновать платеж. OpenAI же обладает огромным масштабом и более диверсифицированным спросом, но проводит значительно более капиталоемкую стратегию, добавляет эксперт.
Наконец, структура финансирования отличается от «доткомовской». В конце 90-х интернет-бум финансировался через банковские кредиты и публичные размещения акций, что создавало системный риск. Сегодня значительная часть финансирования ИИ идет через частный кредит и внутренние средства корпораций, что снижает вероятность банковского кризиса. Если пузырь действительно начнет сдуваться, исчезнет не ИИ, а часть финансовой надстройки вокруг него, считает Алексей Лерон.
Вне пузыря, но под колпаком
Российский рынок ИИ развивается в иной логике, чем глобальный. Спекулятивной составляющей, связанной с акциями Nvidia или OpenAI, здесь нет, но есть собственные вызовы. «На Мосбирже нет "чистых" ИИ-компаний: даже такие гиганты, как "Сбер" или "Яндекс", опираются на масштабный фундаментальный бизнес в виде банкинга, поиска и электронной коммерции»,— отмечает генеральный директор «Рексофт Консалтинга» Андрей Скорочкин.
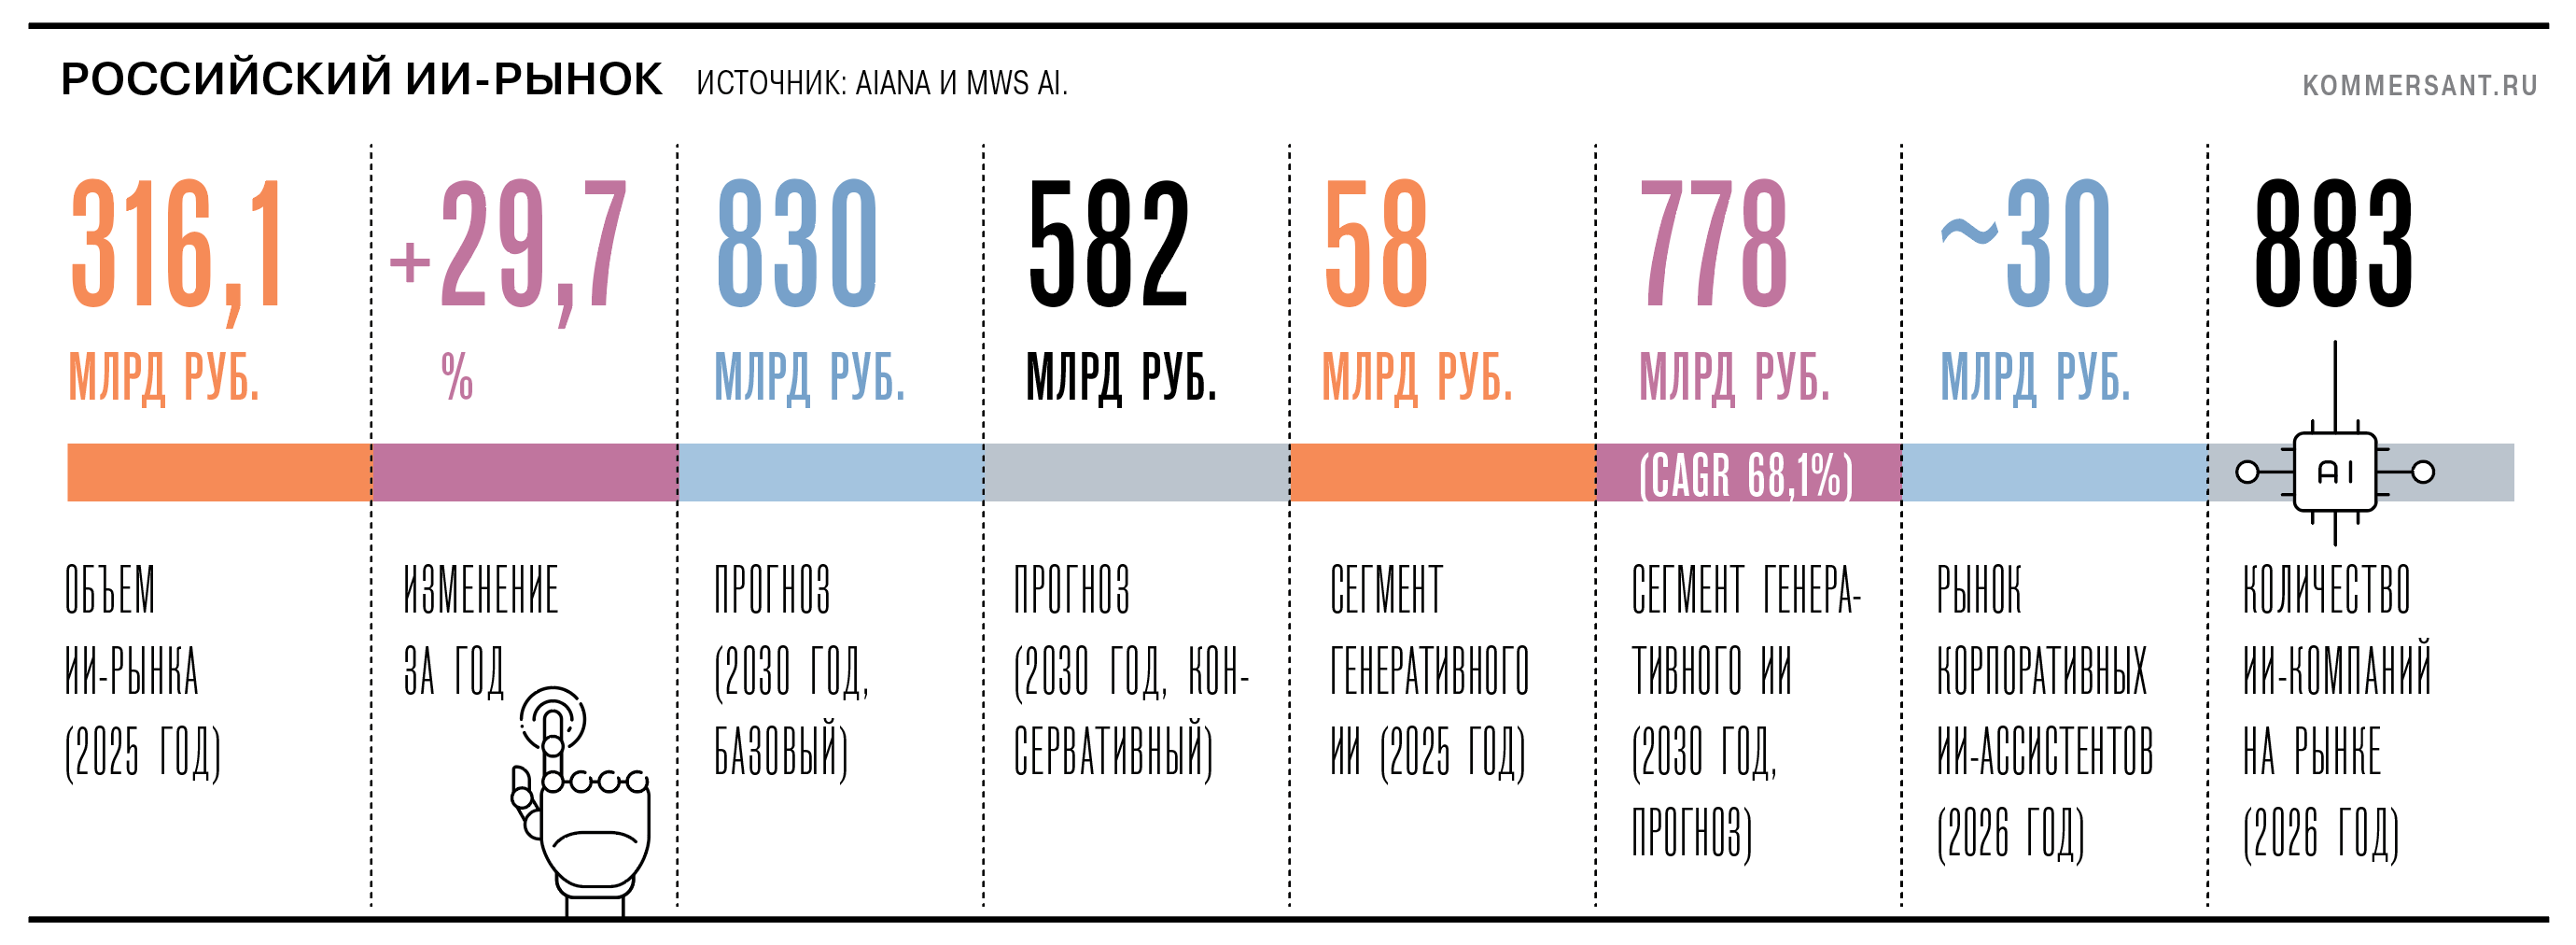
«Прямой связи с рынком мирового ИИ у российского рынка почти нет. Объем венчурных сделок в России в области ИИ за первое полугодие 2026 года составил порядка 2,3 млрд руб.— меньше 1% годового ИИ-бюджета "Сбера" (350 млрд руб.). При этом аренда GPU-мощностей за год подорожала на 64%, с 1,4 млн до 2,3 млн руб. в месяц на клиента — из-за дефицита, а не удорожания самой технологии»,— поясняет бизнес-архитектор проектов ИИ экосистемы «Авандок» ГК «Корус Консалтинг» Алексей Борщов.
По состоянию на июнь 2026 года в России насчитывалось 128 проектов дата-центров на различных стадиях разработки с общим объемом планируемых инвестиций около 1 трлн руб. Из них 42 проекта стоимостью 282 млрд руб. находятся в активной стадии строительства. Крупнейшие проекты реализуют «Яндекс», «Сбер», DataPro, «Росатом» и VK. Динамика, впрочем, негативная: с мая 2023 года по май 2026 года количество проектов в активной стадии строительства сократилось на 41,6%, а инвестиции в них — на 26,3%. Ключевая ставка, достигавшая 21% в 2025 году, снизилась до 14%, но остается высокой для проектов со сроком окупаемости около десяти лет.
Доступ к электроэнергии становится еще более серьезным препятствием: подключение новых объектов к энергосети может занимать более года. В Московском регионе, где сосредоточено около 75% коммерческого рынка дата-центров, получение разрешения на новые подключения стало «практически невозможным». На этом фоне «Сбер» и «Яндекс» обратились к государству с предложением сформировать инвестиционную программу объемом около 400–450 млрд руб. в год на развитие ИИ. Власти рассматривают нефинансовые меры поддержки и обсуждают субсидии для бизнеса в объеме почти 72 млрд руб. в год, которые могут быть распространены не только на «Сбер» и «Яндекс», но и на Т-Банк, МТС и «Норникель».
«У российской модели есть определенный запас устойчивости именно потому, что значительная часть инвестиций связана не только с венчурными ожиданиями. ИИ встроен в государственную технологическую повестку, программы цифровой трансформации и стратегии крупнейших компаний, поэтому одномоментного прекращения инвестиций вслед за глобальной рыночной коррекцией ожидать не следует. При этом такая модель имеет другое ограничение. Наличие крупного корпоративного или государственного заказчика способно обеспечить финансирование технологии, но само по себе не обеспечивает ее экономическую эффективность. Поэтому устойчивость российской модели будет определяться не объемом выделяемых средств, а способностью переводить инвестиции в промышленную эксплуатацию»,— считает гендиректор Axiom JDK Роман Карпов.